一、公司概况:立足广东的新媒体运营商
新媒股份(广东南方新媒体股份有限公司)是广东广播电视台旗下控股的新媒体运营主体,独家运营广东IPTV集成播控分平台和OTT互联网电视集成服务,同时拓展互联网电视内容服务及互联网设备销售业务。公司依托广东作为全国经济与人口大省的优势,深耕本地市场并向全国辐射,构建了“IPTV为基础、OTT为增量、设备销售为补充”的业务格局。
二、IPTV业务:区域优势稳固,用户价值持续提升
IPTV是公司营收与利润的核心来源。公司作为广东IPTV唯一合法的集成播控运营方,与广东电信、广东移动、广东联通三大运营商深度合作,形成稳固的分成模式。广东常住人口超1.26亿,家庭户数庞大,IPTV渗透率仍有提升空间。公司通过精细化运营,引入4K/8K超高清、智慧教育、互动综艺等增值内容,推动APRU值稳步增长。公司积极布局“IPTV+智慧家庭”,探索医疗、社区服务等场景,增强用户粘性。
三、OTT业务:全国布局,内容与平台双轮驱动
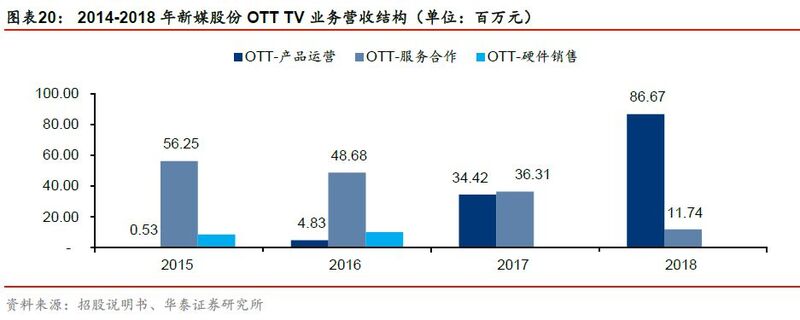
OTT互联网电视业务是公司全国化战略的关键。公司拥有全国性OTT集成播控服务牌照(与央视旗下未来电视合作),并构建了“云视听”系列产品矩阵(云视听极光、云视听小电视等),与腾讯、哔哩哔哩等头部内容平台合作,覆盖智能电视、盒子等终端。OTT业务收入主要来自内容服务分成和广告,随着智能大屏激活用户数持续增长,规模效应逐步显现。公司还探索OTT大屏教育、游戏、电商等垂直场景,打开长期变现空间。
四、互联网设备销售:硬件入口延伸,协同效应可期
公司互联网设备销售业务主要围绕智能电视盒子、智能投影等终端产品,通过线上线下渠道销售,旨在扩大用户入口、增强平台粘性。设备销售虽然毛利率较低,但能有效带动IPTV/OTT用户增长,并为增值服务提供硬件载体,形成“硬件+内容+服务”的闭环。公司有望结合AI语音、智能家居等趋势,推出差异化设备产品,提升用户ARPU值。
五、财务与估值:稳健增长,首次覆盖给予“增持”评级
公司盈利能力稳健,IPTV业务提供稳定现金流,OTT业务贡献成长弹性。预计2024-2026年归母净利润复合增速约12%-15%。当前股价对应2024年PE约18倍,低于可比传媒公司平均水平。考虑到公司在广东IPTV的垄断地位、OTT全国化潜力及设备销售的协同效应,首次覆盖给予“增持”评级。
风险提示: IPTV用户增长不及预期;OTT行业监管政策变动;内容版权成本上升;设备销售竞争加剧。